Domain gespraechsbedarf.de kaufen?
Wir ziehen mit dem Projekt
gespraechsbedarf.de um.
Sind Sie am Kauf der Domain
gespraechsbedarf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gespraechsbedarf.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Peha Dialog - Adapter DIALOG - NOVA, reinweißZentralplatte zur Aufnahme von NOVA-Zentralplatten/-Geräten (z. B. D 20.490.xxx LED/2), 55 x 55 mmFarbe: weißRAL-Nummer (ähnlich): 9010Mit Klappdeckel: neinMit Textfeld: neinAbschließbar: neinAbmessungen: sonstige2,20 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter



-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Peha Dialog - Adapter DIALOG - NOVA, reinweißZentralplatte zur Aufnahme von NOVA-Zentralplatten/-Geräten (z. B. D 20.490.xxx LED/2), 55 x 55 mmFarbe: weißRAL-Nummer (ähnlich): 9010Mit Klappdeckel: neinMit Textfeld: neinAbschließbar: neinAbmessungen: sonstige2,20 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
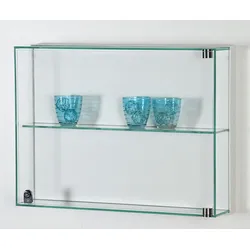
Hängevitrine Sammlervitrine Dialog 25WHängevitrine Sammlervitrine Dialog 25W Diese elegante Hängevitrine ist die ideale Sammlervitrine für auserlesene Exponate, die sicher und sichtbar präsentiert werden sollen. Ihr eleganter Rahmen, die klare Drehtür aus ESG-Sicherheitsglas und die präzise Verarbeitung machen sie zur idealen Lösung für stilvolle Wandpräsentationen. Standardausstattung Hängevitrine Sammlervitrine: + 5-seitige ESG Sicherheitsverglasung + Stumpf UV-verklebt + Glas-Drehtür, abschließbar + Aluminium-Rahmen und fester Glasboden in der Rückwand, Silber + verdeckte Wandmontage mit Keilleisten-Technik inkl. Wandmontage-Platte Maße: Breite: ca. 40 (50, 65) cm Höhe: ca. 42 (40, 52, 50) cm Tiefe: ca. 15 cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.715,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glasvitrine staubdicht Dialog 28DGlasvitrine staubdicht Dialog 28D Die staubdichte Glasvitrine überzeugt durch ihre edle Bauweise mit stirnseitigen Drehtüren und einem stabilen Aluminiumrahmen. Ausgestattet mit ESG-Sicherheitsglas, einem eingebauten Schloss und stufenlos verstellbaren Glasböden bietet sie bestmöglichen Schutz und höchste Flexibilität für Ihre Präsentationen. Ideal für die Benutzung in Museen, Ausstellungen oder hochwertigen Verkaufsflächen. Standardausstattung Glasvitrine staubdicht: + 5-seitige ESG Sicherheitsverglasung + eckige Profile, Silber + Drehtüren an Stirnseiten, abschließbar + 4x Glasböden, höhenverstellbar + Verstell-Füße für Niveauausgleich Maße: Breite: ca. 100 (110, 120, 130) cm Höhe: ca. 185 cm Tiefe: ca. 40 (45) cm Lieferung: Die Anlieferung erfolgt komplett montiert auf einer Palette frei Bordsteinkante. Qualitätsprodukt des namhaften deutschen Produzenten.1694,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.